Le marché immobilier français traverse une période charnière, affrontant des défis majeurs tout en montrant des signes de reprise. L'environnement économique actuel est complexe et demande une analyse approfondie pour naviguer efficacement dans ce secteur. Ce baromètre vise à fournir cette analyse en explorant les facteurs économiques, politiques et sociaux qui influencent les décisions d'investissement.
Un point central du rapport est l'identification des tendances actuelles et des prévisions pour 2024 : comprendre comment les variations des taux d'intérêt, les incertitudes géopolitiques et les nouvelles régulations environnementales affectent le marché immobilier. Le rapport identifie également les segments présentant le meilleur potentiel de croissance et de rendement, tout en reconnaissant les défis à surmonter, tels que les coûts de construction élevés et les régulations strictes.
01Contexte économique
Le marché immobilier continue de faire face à plusieurs obstacles majeurs. L'un des principaux défis est le décalage persistant entre les attentes des acheteurs et des vendeurs. Les prix d'acquisition et de vente ne convergent pas, ce qui ralentit les transactions et crée une incertitude sur la valeur réelle des biens. Ce déséquilibre est souvent aggravé par des évaluations optimistes des vendeurs, basées sur des conditions de marché antérieures. De leur côté, les acheteurs, conscients des incertitudes économiques, hésitent à payer des prix élevés sans ajustements significatifs.
Cette divergence crée un environnement où les transactions sont fréquemment retardées, les négociations s'allongent et le volume global des ventes diminue. Les experts en évaluation immobilière jouent ici un rôle crucial en fournissant des évaluations objectives et indépendantes : leur expertise aide à rapprocher les attentes des deux parties.
L'incertitude économique et politique constitue un autre obstacle significatif. Les fluctuations des taux d'intérêt et les turbulences géopolitiques influencent négativement les décisions d'investissement. En parallèle, les réglementations environnementales strictes, bien que nécessaires, ajoutent une couche de complexité et de coûts pour les développeurs. Les prix élevés des matériaux et la pénurie de main-d'œuvre qualifiée limitent également la rentabilité des nouveaux projets.
Malgré ces défis, plusieurs indicateurs montrent que le marché pourrait amorcer une reprise. En 2024, la réduction de l'allocation en immobilier d'entreprise par rapport aux actions et obligations est moins prononcée qu'en 2023, indiquant une stabilisation des flux d'investissement. L'immobilier continue par ailleurs de jouer un rôle de couverture contre l'inflation, et la politique monétaire de la BCE, avec une baisse attendue des taux directeurs, pourrait renforcer la confiance des investisseurs.
02Volume d'investissement et prévisions
Le volume d'investissement dans l'immobilier d'entreprise en France pour 2024 est prévu à 9,3 milliards d'euros. Ce chiffre reste nettement inférieur aux niveaux d'avant-crise : 25,9 milliards en 2022, environ 32,2 milliards en 2019. La pandémie a marqué un tournant (22,6 milliards en 2020), et 2023 est tombé à moins de 12 milliards, un niveau comparable à l'après-crise financière mondiale.
Les prévisions pour 2025 montrent une légère amélioration avec un volume anticipé à 11,4 milliards d'euros. La stabilisation des taux d'intérêt, voire une baisse des taux directeurs, pourrait réduire le coût des emprunts et rendre les investissements plus attractifs, tandis qu'une légère compression des taux prime sur certaines typologies d'actifs pourrait stimuler les investissements de qualité.
03Secteurs clés et opportunités
Logistique et dernier kilomètre
- Rareté du foncier : la disponibilité limitée des terrains adaptés à la logistique urbaine conduit à une augmentation des loyers et de la demande, poussant les investisseurs vers les zones périurbaines et la réévaluation des espaces existants.
- Jeux Olympiques de 2024 : les préparatifs stimulent la demande d'infrastructures logistiques et augmentent la valeur des propriétés proches des zones de forte activité.
- Demande placée en hausse : selon le Baromètre MSCI, 49 % des investisseurs anticipent une augmentation de la demande placée pour les entrepôts logistiques, particulièrement ceux de moins de 5 000 m² destinés au dernier kilomètre, et 65 % prévoient une augmentation des loyers.
Hôtellerie et immobilier de santé
- Reprise post-Covid : la reprise touristique et la normalisation des déplacements redynamisent le secteur hôtelier, renforcées par la perspective des Jeux Olympiques ; les hôtels de milieu de gamme bénéficient de rendements attractifs.
- Immobilier de santé : la demande pour les infrastructures de santé reste forte. Cliniques, hôpitaux et centres de soins offrent stabilité et résilience face aux crises économiques.
Résidentiel
- Coliving et résidences étudiantes : ces sous-segments sont privilégiés en raison de leurs rendements attractifs et d'une demande constante.
- Défis de gestion et de rénovation : les coûts sont en hausse, sous l'effet des réglementations sur les loyers et de la mise à niveau environnementale des bâtiments.
- Régulations sur le contrôle des loyers : ces mesures peuvent réduire la rentabilité ; les investisseurs doivent les intégrer à leur stratégie de long terme.
04Défis et freins à l'investissement
Le décalage offre-demande demeure le premier obstacle : divergence dans l'évaluation des actifs, prudence accrue des acheteurs, négociations prolongées. L'importance des experts en évaluation immobilière devient alors cruciale : des évaluations indépendantes et objectives aident à établir des prix de marché réalistes.
L'incertitude sur la collecte des véhicules de placement (SCPI, OPCI) affecte la liquidité du marché : volatilité, concurrence accrue entre supports d'investissement, exigences réglementaires croissantes.
Les coûts de construction et de rénovation élevés représentent un frein important : hausse des prix des matériaux, pénurie de main-d'œuvre qualifiée, exigences environnementales. Le nombre de mises en chantier a diminué de 60 % par rapport à l'année précédente, réduisant l'offre de nouveaux projets.
05Marché des bureaux
Le télétravail et la rationalisation des espaces transforment le marché : les entreprises réduisent leur empreinte immobilière au profit d'espaces plus petits mais mieux aménagés, et les solutions flexibles (coworking, flex office) gagnent du terrain.
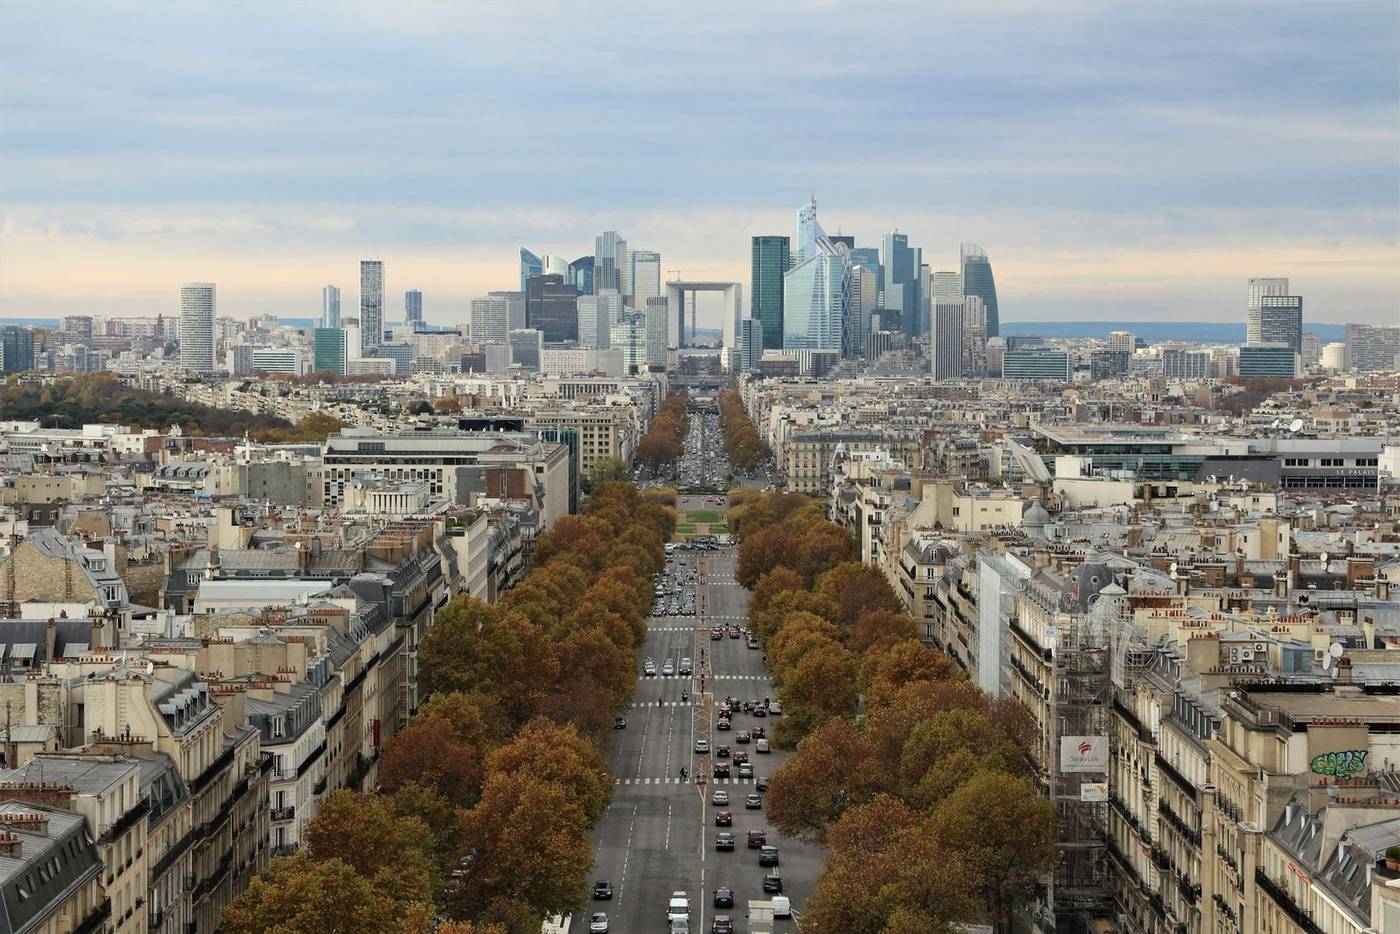
La demande placée en Île-de-France montre des signes de reconstitution progressive : 1,8 million de m² prévus pour 2024, 2,0 millions pour 2025. Mais les taux de vacance restent élevés, notamment dans le Croissant Ouest et à La Défense : 15,8 % en 2023, autour de 16,2 % attendus en 2024. La demande se concentre sur les emplacements centraux et de haute qualité : Paris QCA reste attractif malgré des loyers élevés, et les immeubles modernes, certifiés (LEED, BREEAM, HQE) et adaptables sont particulièrement recherchés.
06Stratégies ESG et réglementations
Les critères ESG jouent un rôle croissant dans les décisions d'investissement. Les investisseurs se concentrent sur la réduction des émissions de carbone (technologies vertes, efficacité énergétique, énergies renouvelables) et privilégient les actifs certifiés. La rénovation énergétique des bâtiments existants permet des économies d'échelle à long terme.
Côté réglementation, le décret tertiaire impose aux bâtiments de plus de 1 000 m² de réduire leur consommation énergétique de 40 % d'ici 2030, 50 % d'ici 2040 et 60 % d'ici 2050. La SFDR oblige les gestionnaires d'actifs à divulguer l'intégration des critères ESG dans leurs décisions. Conséquences pour les portefeuilles : les actifs certifiés gagnent en valeur et en liquidité, tandis que les actifs à fortes émissions de carbone font l'objet de désinvestissements stratégiques.
07Conclusion
En 2024, le marché immobilier français est à la croisée des chemins. Les secteurs de la logistique, de l'hôtellerie, de la santé et du résidentiel montrent des signes prometteurs. Dans ce contexte complexe, le rôle des experts en évaluation immobilière devient crucial : établir des évaluations objectives et indépendantes, faciliter les transactions et aider à surmonter les déséquilibres entre attentes des acheteurs et des vendeurs.
Mais les taux de vacance restent élevés, notamment dans le Croissant Ouest et à La Défense : 15,8 % en 2023, autour de 16,2 % attendus en 2024.
Une question, un projet ?
Prendre contact